Vivienda
El Euribor encarece las hipotecas en Málaga en este final de verano: se pagarán hasta 1.080 euros más al año
El índice cerrará el mes de agosto en el 2,95%, su nivel más alto en los últimos 23 meses, espoleado por el conflicto en Oriente Próximo y la posible subida de tipos

Una imagen de la pasada edición de la feria inmobiliaria SIMed de Málaga, celebrada hace unos meses. | ÁLEX ZEA / JOSÉ VICENTE RODRÍGUEZ. MÁLAGA
 Añádenos en Google

La vuelta del verano traerá subidas en las cuotas de las hipotecas para aquellas familias que adquirieron su vivienda con una hipoteca variable y los que les toque por estas fechas su revisión anual.
El Euríbor (el índice que se toma como base para calcular el interés de muchos productos, en especial los préstamos y las hipotecas) cerrará el mes de agosto con una media del 2,95%, su nivel más alto de los últimos 23 meses.
El índice está ocho décimas por encima del dato de agosto de 2025 (2,11%). Esos propietarios registrarán así aumentos que se moverán de media, dependiendo del importe del préstamo (y tomando como referencia hipotecas desde los 150.000 euros a los 300.000), en una horquilla que se movería entre los 65 euros y los 130 euros al mes (o, lo que es lo mismo, entre 780 y 1.560 euros al año) en relación con lo que pagan ahora.
¿Cuál es la hipoteca media en el caso de la provincia de Málaga?
Según el Instituto Nacional de Estadística (INE), los préstamos firmados hace un año en el mercado inmobiliario malagueño se movían por encima de los 210.000 euros de promedio, por lo que los incrementos de cuota serían den unos 90 euros al mes (1.080 euros al año) en el caso de una hipoteca a 25 años con el Euríbor y un diferencial del 1%. En concreto, la cuota subiría de 1.008 a casi 1.100 euros.
Cabe recordar que el índice abandonó en abril de 2022 los índices negativos en los que llevaba moviéndose una década y empezó una vertiginosa subida que lo llevó a alcanzar, en octubre de 2023 un pico máximo del 4,16%. Desde entonces, inició una suave bajada que se aceleró a partir del verano de 2024, con los sucesivos recortes de tipos aprobados por el Banco Central Europeo (BCE). En 2025, el índice cayó a niveles de poco más de 2% en los meses de mayo, junio y julio pero empezó a repuntar tras el verano y, de forma más clara, desde esta primavera de 2026, dentro del turbulento escenario gepolítico internacional, protagonizado por los elevados costes energéticos y la prolongación del conflicto en Oriente Medio.
Como ejemplo de esta tendencia, cabe mencionar que el incremento interanual de ocho décimas que dejará el Euríbor a cierre de agosto es el aumento más alto que registra la tasa desde diciembre de 2023.
En el mes de junio, además, el Consejo de Gobierno del BCE decidió por primera vez en tres años subir los tipos de interés en 0,25 puntos, dejándolos en el 2,25% por los signos de debilidad de la economía europea ante el efecto arrastre del impacto bélico en los precios de la energía. Y aunque los mantuvo en ese nivel en la reunión de julio, los analistas prevén que este mes de septiembre podría producirse una nueva subida de tipos. Todo ello está repercutiendo en la evolución al alza del Euríbor, ya que el mercado suele descontar por adelantado las posibles subidas que aplican los bancos centrales.
Simulaciones en hipotecas por importe de 150.000 a 300.000 euros
De esta forma, las cuotas de las hipotecas variables que se revisan ahora continuarán aumentado su importe. En el caso un crédito medio de 150.000 euros y con las condiciones antes mencionadas (a un plazo de 25 años con el Euríbor y un diferencial del 1%) la cuota saltará ahora, tras esta revisión, de un entorno de 720 euros a 785, con una subida de unos 65 euros al mes o, lo que es lo mismo, unos 780 anuales.
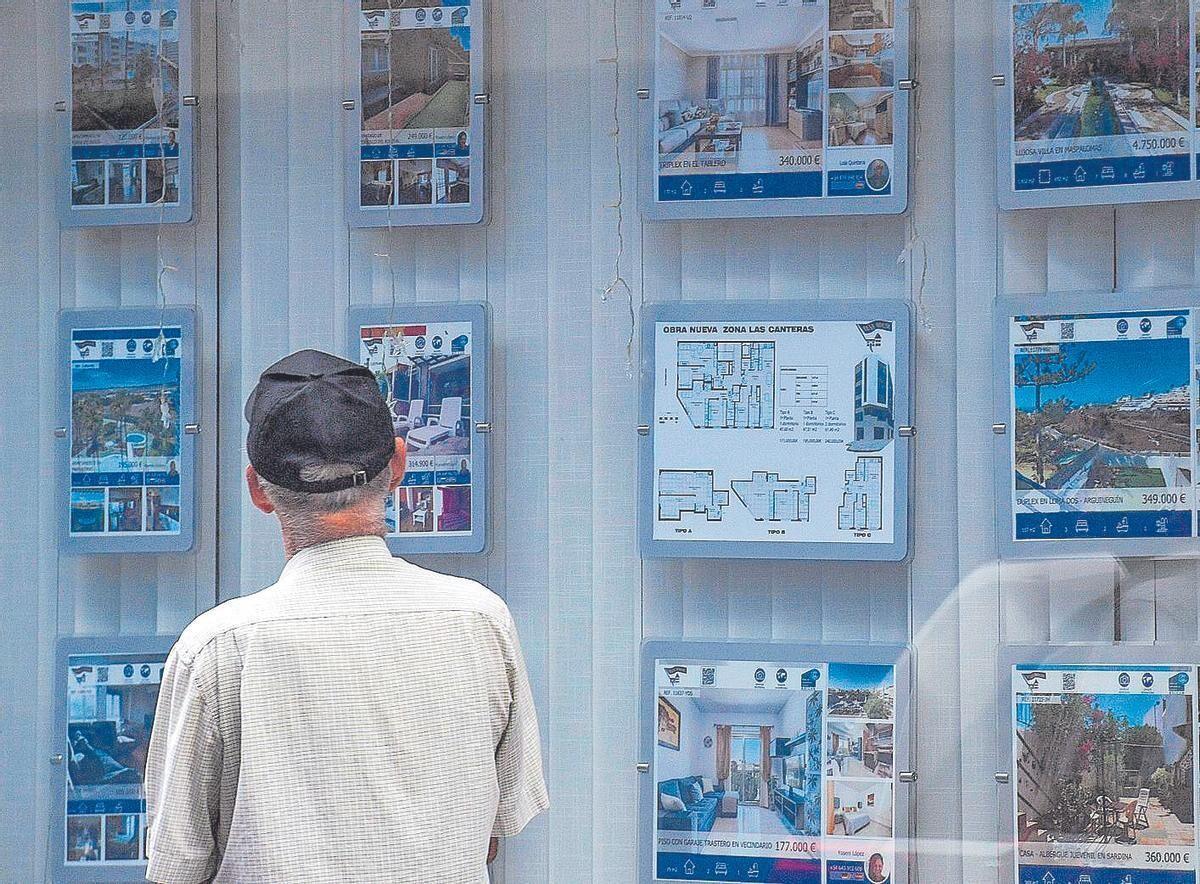
Un hombre mira los anuncios de una inmobiliaria / J. C.
El Euríbor a 12 meses es el principal indicador al que se referencian las hipotecas a tipo variable en España. En aquellas hipotecas a tipo variable firmadas hace unos años (por ejemplo, antes de 2010) ya se ha amortizado gran parte del capital pendiente, por lo que las bajadas, en este caso, serán menos cuantiosas.
El sistema francés de amortización (el más usado en España) incluye que la mayor parte de los intereses se paguen en los primeros años de vida del préstamo.
Como es lógico, los incrementos serán más intensos en aquellas hipotecas que parten de importes más altos. Con las condiciones antes mencionadas, para quienes tengan un préstamo de 250.000 euros, la cuota de amortización bajaría tras esta revisión de agosto de 2026, de 1.200 al mes a 1.308, con un aumento de unos 108 mensuales y de 1.296 euros al año.
Y en el caso de una hipoteca de 300.000 euros, el pago mensual del préstamo pasaría de 1.440 al mes a 1.570, con una subida de unos 130 mensuales y de 1.560 euros al año.
- Fernando lucha contra el desahucio de su vivienda familiar tras 21 años de residencia: 'No soy un okupa, soy propietario por herencia
- La nueva marisquería de Málaga con pescadería propia que acaba de abrir en la capital: con platos de pescado y marisco fresco desde 7 euros
- Vivir gratis en una casa rural de Málaga con piscina: buscan voluntarios a cambio de 25 horas semanales de ayuda
- El restaurante de Málaga que ha conquistado a Rafa Nadal, Gareth Bale y Manolo Lama con su cocina tradicional: son especialistas en asados y carne a la parrilla
- La ruta de senderismo de Málaga perfecta para hacer en septiembre: un camino entre vegetación y pozas que acaba en una enorme cascada de 20 metros
- El mercadillo de antigüedades y segunda mano de Málaga que arrasa cada domingo: ropa, muebles y tesoros de coleccionista por pocos euros
- La Vuelta a España cortará el tráfico en Málaga este viernes: estas son las calles y líneas de la EMT afectadas
- El nuevo parque de atracciones que acaba de abrir en Málaga: con 5.000 metros cuadrados de saltos, escalada y toboganes gigantes